Saviez-vous qu'en France, les ménages qui utilisent un support de suivi rigoureux parviennent à augmenter leur capacité d'épargne de manière significative par rapport à une gestion au fil de l'eau ?
Pourtant, on finit souvent par subir ses relevés bancaires en fin de mois sans comprendre où s'évapore réellement l'argent du foyer. Cet article vous explique comment reprendre le contrôle grâce à un tableau budget familial excel gratuit pour structurer vos dépenses et optimiser durablement votre reste à vivre.
Un tableau de budget familial Excel gratuit pour maîtriser vos finances
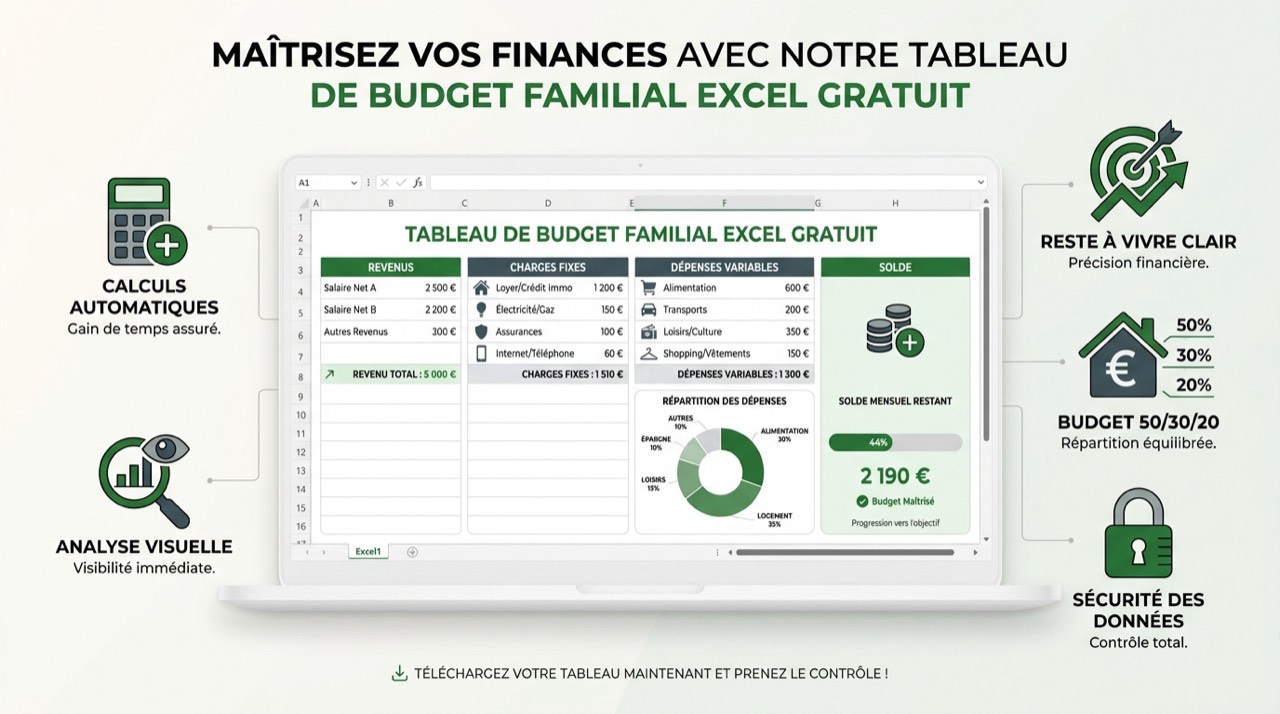
La gestion budgétaire sur Excel permet de dégager un reste à vivre précis grâce à l'automatisation des calculs de soldes mensuels et la répartition 50/30/20. En complément du tableur, un assistant de suivi des dépenses structure vos revenus et charges fixes pour une visibilité immédiate sur vos capacités d'épargne réelle.
Avantages du tableur face aux applications bancaires
Saisir vos données sur Excel rompt avec l'automatisme passif des banques. Le tableur force une confrontation directe avec chaque dépense effectuée. Vous devenez acteur de votre comptabilité.
La saisie manuelle impose une confrontation avec vos habitudes, contrairement aux applications passives, renforçant votre vigilance et votre maîtrise budgétaire.
La conscience des flux monétaires devient réelle. Vous ne subissez plus vos relevés. Chaque ligne remplie renforce votre discipline financière. C'est un outil de contrôle total et sécurisé.
Les banques masquent souvent la réalité par des catégories floues. Excel offre une granularité indispensable pour comprendre vos sorties d'argent. Vous reprenez enfin le pouvoir sur vos comptes.
Visualisation des dépenses par des graphiques dynamiques
Les graphiques transforment les chiffres en données digestes. Un diagramme circulaire identifie immédiatement vos plus gros postes de dépenses. La lecture visuelle simplifie l'analyse budgétaire.
Le solde s'affiche via des jauges de progression. Vous voyez votre reste à vivre en temps réel. Cette clarté évite les mauvaises surprises avant le salaire. C'est un tableau de bord efficace.
L'évolution de l'épargne se suit sur une courbe annuelle. Ces visuels motivent à tenir les objectifs fixés. Un coup d'œil suffit pour valider la santé de vos finances.
Architecture du fichier entre revenus et charges récurrentes
Après avoir compris l'intérêt de l'outil, penchons-nous sur la structure technique qui compose votre futur fichier de suivi.
- Dépenses fixes : Frais constants (loyer, assurances).
- Dépenses variables : Frais nécessaires mais fluctuants (épicerie, énergie).
- Dépenses discrétionnaires : Loisirs et abonnements non essentiels.
Distinction entre dépenses fixes, variables et discrétionnaires
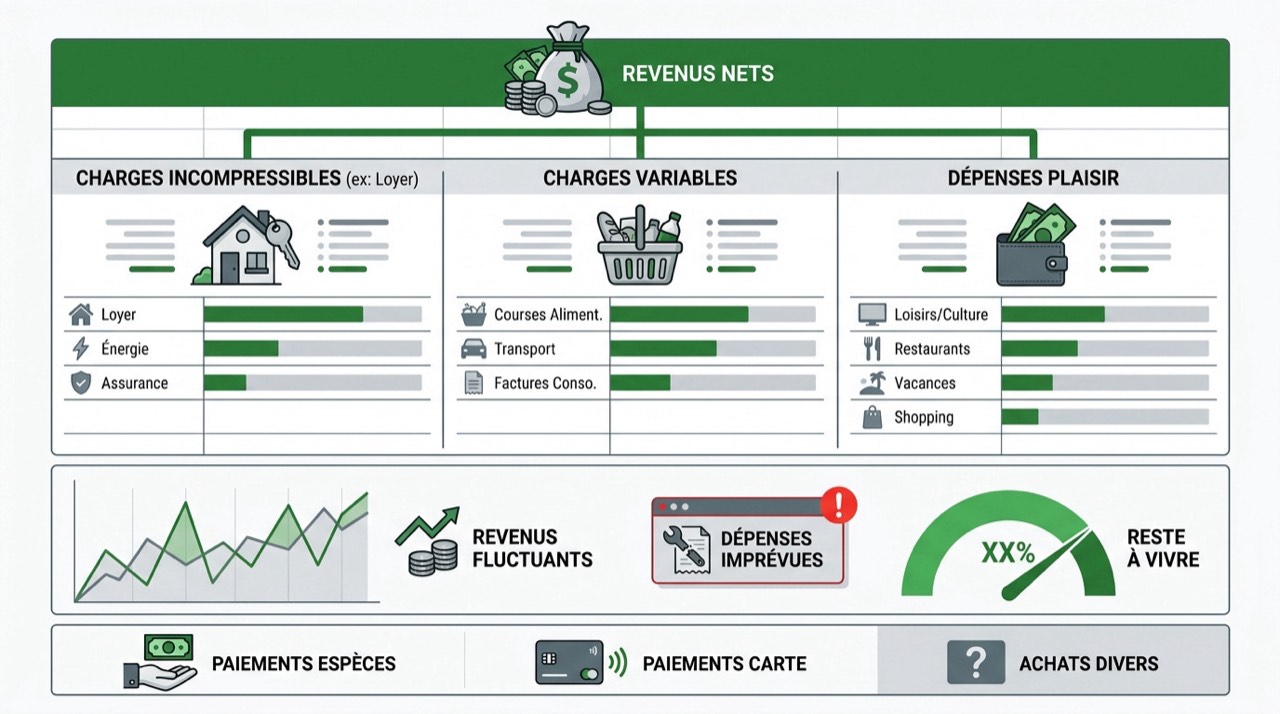
Listez vos revenus nets et vos charges incompressibles comme le loyer. Séparez bien ces coûts fixes des frais variables. Cette distinction est le socle de votre organisation financière.
Les catégories essentielles à inclure sont :
- Loyer ou crédit immobilier
- Factures d'énergie et eau
- Abonnements télécoms et assurances
- Impôts et taxes locales
Identifiez ensuite vos dépenses discrétionnaires liées aux loisirs. Ce sont vos principaux leviers d'ajustement en cas de besoin.
Gestion des revenus fluctuants et des imprévus
Anticipez les variations de revenus pour les indépendants ou les primes ponctuelles. Prévoyez une ligne spécifique pour les dépenses imprévues. La flexibilité du tableau permet d'ajuster vos prévisions.
Le calcul du reste à vivre s'effectue automatiquement après chaque prélèvement. Vous connaissez l'argent disponible pour le quotidien. Cette donnée évite de piocher inutilement dans votre épargne. C'est une sécurité mentale indispensable.
Ajustez vos entrées d'argent chaque mois selon la réalité. Le fichier recalcule instantanément votre capacité de dépense restante.
Méthodes pour suivre les paiements en espèces et par carte
Intégrez rigoureusement vos paiements en liquide pour ne rien oublier. Les petites dépenses quotidiennes cumulent souvent des sommes importantes. Notez-les dès que possible dans votre interface Excel dédiée.
Les transactions par carte bancaire sont plus simples à tracer. Comparez régulièrement vos tickets avec les lignes de votre tableur. Cette habitude élimine les zones d'ombre de votre consommation.
Créez une catégorie "Divers" pour les achats orphelins. Cela permet de garder un solde cohérent avec votre compte en banque. La précision garantit la fiabilité de votre suivi.
| Type de dépense | Exemples concrets | Fréquence |
|---|---|---|
| Fixe | Loyer, Assurances, Impôts | Mensuelle |
| Variable | Énergie, Épicerie, Carburant | Fluctuante |
| Discrétionnaire | Streaming, Restaurants, Clubs | Optionnelle |
Personnalisation du modèle et automatisation des soldes
Le fichier n'est pas figé ; il doit s'adapter à votre vie plutôt que l'inverse, grâce à quelques réglages simples.
Ajout de catégories personnalisées sans altérer les formules
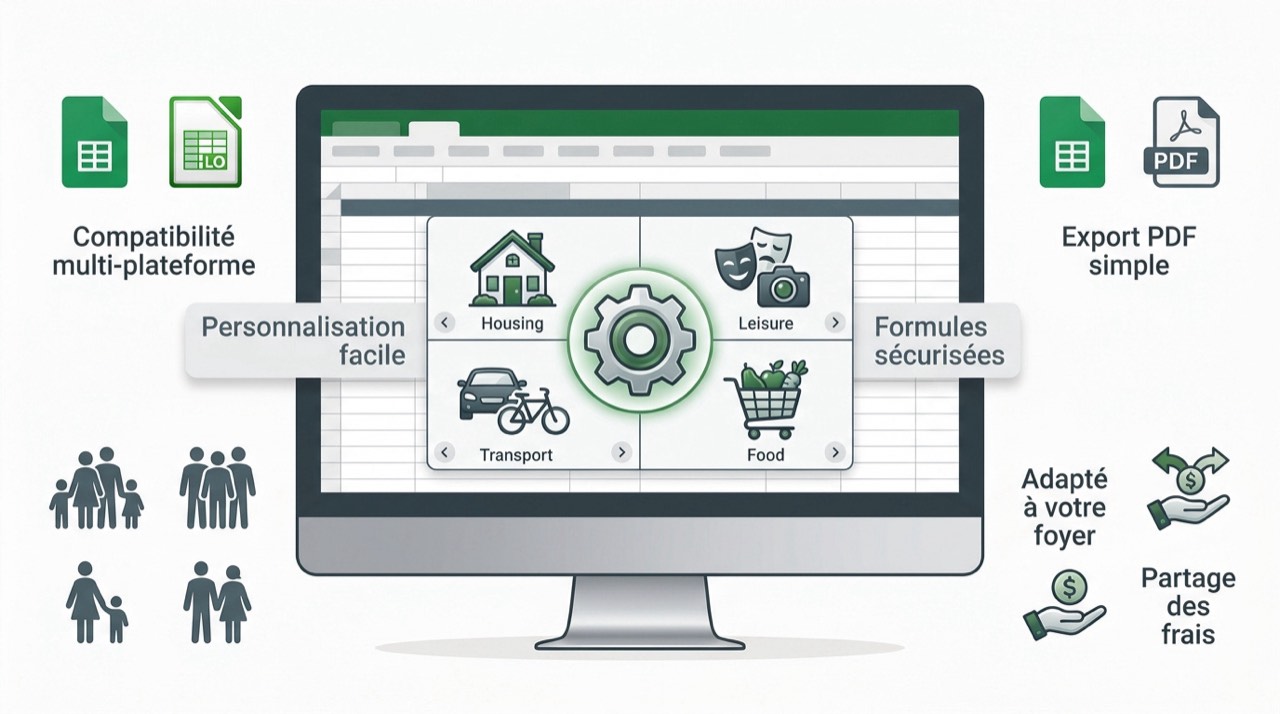
Modifiez les intitulés de catégories pour coller à vos besoins réels. Veillez à ne pas supprimer les cellules contenant les formules de somme. La personnalisation renforce l'appropriation de l'outil.
Ajoutez des lignes de saisie en utilisant la fonction d'insertion d'Excel. Si une somme automatique vous résiste, un générateur de formules de calcul traduit votre besoin en syntaxe correcte. Les liaisons de calcul s'étendent normalement de manière automatique. Vérifiez toujours le résultat final en bas de colonne.
Testez vos modifications avec des chiffres fictifs. Cela assure que votre architecture budgétaire reste parfaitement fonctionnelle et cohérente.
Compatibilité avec Google Sheets, LibreOffice et export PDF
Vérifiez la compatibilité du fichier avec Google Sheets ou LibreOffice. La plupart des formules standards fonctionnent sans ajustement majeur. Vous pouvez ainsi travailler sur n'importe quel support informatique.
Exportez votre bilan mensuel en format PDF pour l'archiver proprement. Cette procédure simplifie le partage d'informations avec votre conjoint. L'impression papier reste aussi une option pour certains.
Utilisez les options d'enregistrement sous pour changer de format. Votre gestion financière devient mobile et accessible partout, tout le temps.
Adaptation du fichier pour les colocations ou familles monoparentales
| Profil | Type de gestion | Astuce clé | Avantage Excel |
|---|---|---|---|
| Famille classique | Dépenses globales | Suivi des frais fixes | Vision claire du foyer |
| Colocation | Partage équitable | Identifier qui paie quoi | Équilibre des soldes |
| Parent solo | Optimisation stricte | Isoler les aides | Anticipation des fins de mois |
| Couple sans enfant | Projets communs | Cibler l'épargne | Flexibilité des catégories |
Gérez le partage des frais communs entre plusieurs contributeurs. Ajoutez une colonne pour identifier qui a payé quoi précisément.
Adaptez le tableau pour une famille monoparentale en isolant les aides spécifiques. La clarté aide à mieux anticiper les fins de mois.
Méthodes de planification pour améliorer votre reste à vivre
Une fois l'outil maîtrisé, l'étape suivante consiste à appliquer des stratégies éprouvées pour optimiser chaque euro disponible.
Application de la règle des 50/30/20 pour équilibrer le budget
Appliquez la répartition 50/30/20 pour équilibrer vos finances sainement. Allouez la moitié aux besoins, un tiers aux envies et le reste à l'épargne. C'est une méthode simple mais redoutable.
Allouez 50 % aux besoins, 30 % aux envies et 20 % à l'épargne. Ajustez ces ratios selon vos projets de vie.
Surveillez votre taux d'endettement pour éviter tout risque de bascule. Votre capacité d'épargne doit rester une priorité absolue chaque mois. Pour répartir vos enveloppes, un calcul rapide de vos parts confirme les montants cibles que le fichier Excel applique automatiquement.
Ajustez ces curseurs selon vos projets de vie actuels. Une planification rigoureuse transforme radicalement votre relation avec votre banquier.
Astuces pour réduire les factures d'énergie et les abonnements
Identifiez les leviers de réduction sur vos factures d'énergie récurrentes. Comparez les fournisseurs depuis vos données de consommation saisies. Quelques changements d'habitudes génèrent des économies substantielles.
Analysez la pertinence de vos abonnements numériques. Supprimez les options inutilisées que vous payez par simple inertie. Ce nettoyage libère immédiatement du cash pour vos loisirs.
- Négocier son contrat internet
- Chasser les abonnements de streaming doublons
- Installer des thermostats connectés
- Revoir ses contrats d'assurance
Constitution d'une épargne de précaution et projets long terme
Planifiez votre fonds de précaution pour parer aux coups durs. Visez trois à six mois de dépenses courantes de côté. Cette réserve offre une sérénité psychologique incomparable.
Épargne : 20 % des revenus. Fonds d'urgence : 3 à 6 mois. Taux d'endettement : sous les 33 %.
Anticipez les grosses dépenses annuelles comme les impôts ou les assurances. Provisionnez chaque mois une somme dédiée dans votre tableau. Vous lissez ainsi l'effort financier sur l'année.
Définissez des objectifs clairs pour vos projets à long terme. Qu'il s'agisse d'un voyage ou d'un achat, Excel suit votre progression.
Confidentialité et archivage de vos données financières
Pour finir, n'oubliez pas que vos données sont précieuses et méritent une protection à la hauteur de leur importance.
Utilisez toujours un mot de passe robuste pour vos fichiers Excel locaux et effectuez des sauvegardes régulières sur une clé USB externe pour éviter toute perte de données.
Protection du fichier local et sécurité des données personnelles
Protégez l'accès à votre fichier local par un mot de passe robuste. Cette sécurité empêche toute consultation indiscrète sur votre ordinateur personnel. Vos finances restent ainsi strictement privées.
Préférez le stockage local aux solutions cloud pour une confidentialité totale. Vous gardez la main sur l'hébergement de vos informations sensibles.
Sauvegardez régulièrement votre document sur une clé USB externe. La prudence évite les pertes accidentelles.
Organisation des documents et suivi pluriannuel
Organisez vos documents justificatifs dans des dossiers numériques bien nommés. Un suivi sur plusieurs années permet d'analyser l'évolution de votre patrimoine. Cette perspective historique est riche d'enseignements.
Créez des archives annuelles pour comparer vos habitudes de consommation passées. Vous identifiez ainsi vos progrès financiers sur le long terme.
Nettoyez les données obsolètes pour garder un fichier fluide. L'ordre facilite la gestion quotidienne.
Grâce à ce tableau budget familial excel gratuit, vous automatisez enfin le suivi de vos revenus et l'application de la règle 50/30/20. Identifiez vos dépenses superflues dès aujourd'hui pour sécuriser votre épargne future. Reprenez dès maintenant le contrôle total de vos finances pour transformer vos projets de vie en réalité.