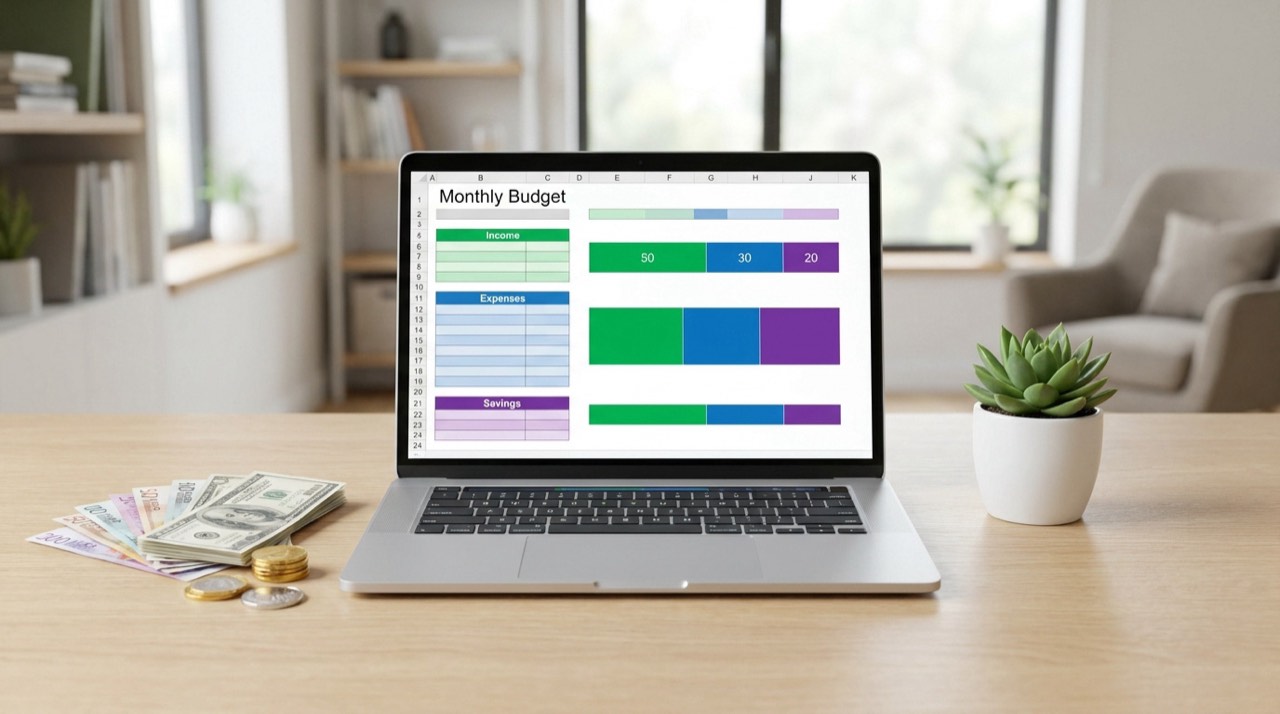
En France, la règle du 50/30/20 permet de structurer ses finances en séparant strictement les besoins, les envies et l'épargne. Mais comment appliquer concrètement cette méthode sans se perdre dans le suivi quotidien de ses comptes ?
On finit souvent par subir ses prélèvements automatiques au lieu de piloter réellement son reste à vivre. Cet article vous présente un tableau pour budget mensuel simple et performant afin de reprendre le contrôle sur vos dépenses et stabiliser votre trésorerie durablement.
Pourquoi adopter un tableau pour budget mensuel dès aujourd'hui
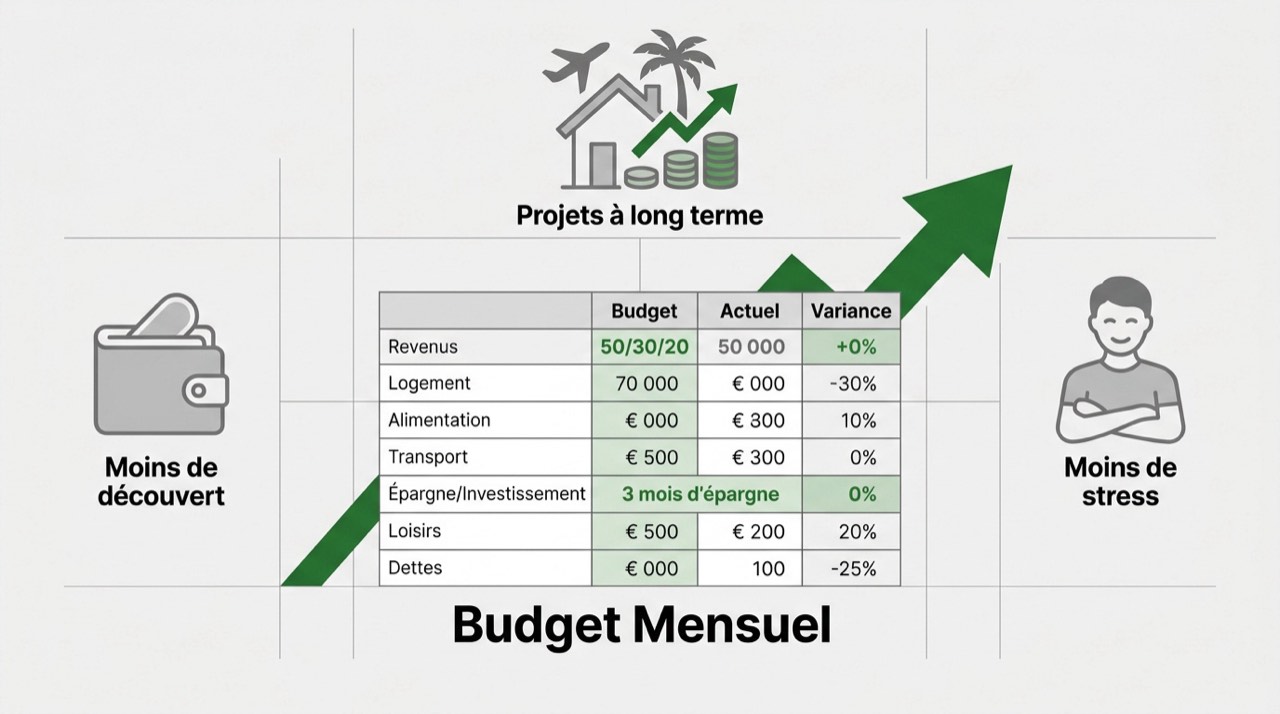
Un budget structuré réduit le stress financier en identifiant les dépenses superflues et en automatisant l'épargne via la règle 50/30/20. L'utilisation d'un tableur permet de sécuriser un fonds d'urgence de trois mois, stabilisant ainsi les finances face aux imprévus immédiats.
Un fonds d'urgence de trois mois permet de stabiliser les finances face aux imprévus et réduit le stress lié aux découverts.
Le passage d'une gestion floue à une organisation rigoureuse change radicalement votre quotidien, surtout si vous partez d'un modèle de budget mensuel prêt à remplir.
Éviter les découverts et le stress financier
Poser des chiffres précis sur vos revenus stoppe net les fins de mois angoissantes. Ce suivi régulier dissipe la peur de consulter votre solde bancaire au réveil chaque matin.
Savoir où part chaque euro apporte une paix intérieure immédiate. Vous reprenez enfin les rênes face aux achats impulsifs. C'est le meilleur rempart contre les agios et les commissions d'intervention.
Tenir ce fichier transforme votre lien intime avec l'argent. Vous devenez proactifs au lieu de subir les prélèvements. La confiance revient dès que les chiffres s'équilibrent enfin.
Planifier vos projets à long terme avec sérénité
Anticiper un achat immobilier devient possible grâce à une vision claire. Le tableau permet de quantifier l'apport personnel nécessaire. Chaque mois d'épargne concrétise un peu plus votre future acquisition.
Budgétiser vos vacances à l'avance évite de s'endetter inutilement. Vous profitez alors de votre séjour sans aucune culpabilité financière. Le plaisir reste entier car il est totalement financé.
L'épargne projet exige une discipline constante sur la durée. Votre fichier Excel témoigne de votre progression réelle mois après mois. Cette satisfaction visuelle nourrit votre motivation et valide vos efforts quotidiens.
Structure type d'un modèle de budget efficace
Pour construire cet outil, il faut d'abord poser des bases solides en listant avec précision chaque flux financier entrant.
Recenser les revenus fixes et les rentrées variables
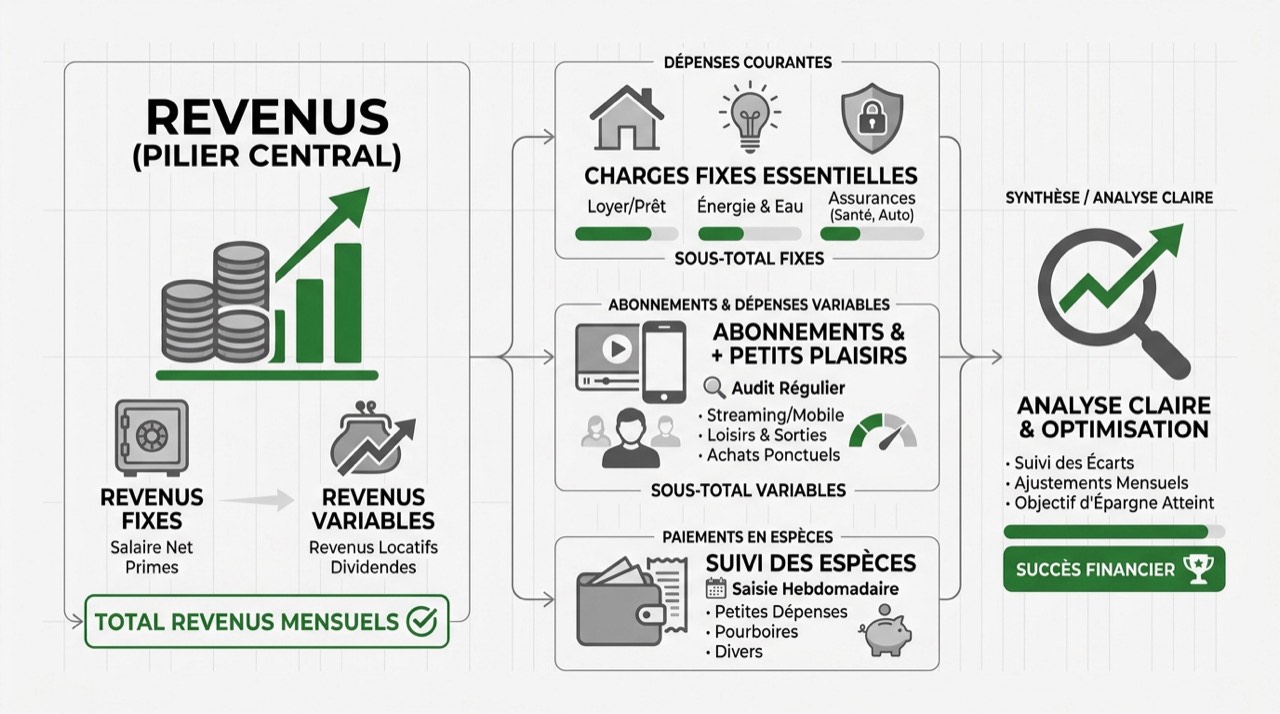
Listez vos salaires nets et les primes annuelles perçues. Intégrez aussi les aides sociales ou les remboursements réguliers. Cette colonne constitue la base réelle de votre capacité de dépense.
Distinguer les revenus fixes (salaires, aides) des revenus variables (primes, dividendes) pour établir une moyenne prudente.
Gérez les revenus fonciers ou les dividendes avec soin. Ces sommes fluctuent parfois selon les mois. Notez une moyenne prudente pour ne pas surestimer votre budget disponible réellement.
Pour équilibrer vos comptes, votre tableau de suivi doit inclure :
- Salaire net après impôts
- Primes de performance ou 13ème mois
- Revenus locatifs perçus
- Dividendes et placements financiers
Catégoriser les dépenses courantes et les abonnements
Regroupez le loyer, l'énergie et les assurances obligatoires. Ce sont vos charges fixes incompressibles. Elles doivent être payées en priorité chaque mois. Identifiez leur poids total par rapport à vos revenus globaux.
Isolez les abonnements de streaming ou de sport. Ces petits montants cumulés pèsent souvent lourd. Un audit rapide permet de supprimer ce que vous n'utilisez plus vraiment.
La clarté des catégories facilite l'analyse. Vous repérez immédiatement les postes qui dérivent anormalement au fil des mois passés.
Intégrer les paiements en espèces dans le suivi numérique
Notez les achats de proximité faits en liquide. Le café ou le journal semblent insignifiants. Pourtant, ils créent des trous inexpliqués dans votre trésorerie mensuelle.
Réconciliez vos tickets de caisse avec votre fichier numérique. Une saisie hebdomadaire suffit pour rester à jour. Cela évite d'oublier de petites dépenses qui faussent le calcul final. La précision est votre meilleure alliée ici.
Gardez vos reçus dans un portefeuille dédié. Scannez-les ou saisissez-les directement pour maintenir une comptabilité personnelle exacte.
Répartition des fonds avec la règle 50-30-20
Une fois les chiffres posés, l'étape suivante consiste à appliquer une méthode de répartition éprouvée pour équilibrer vos finances.
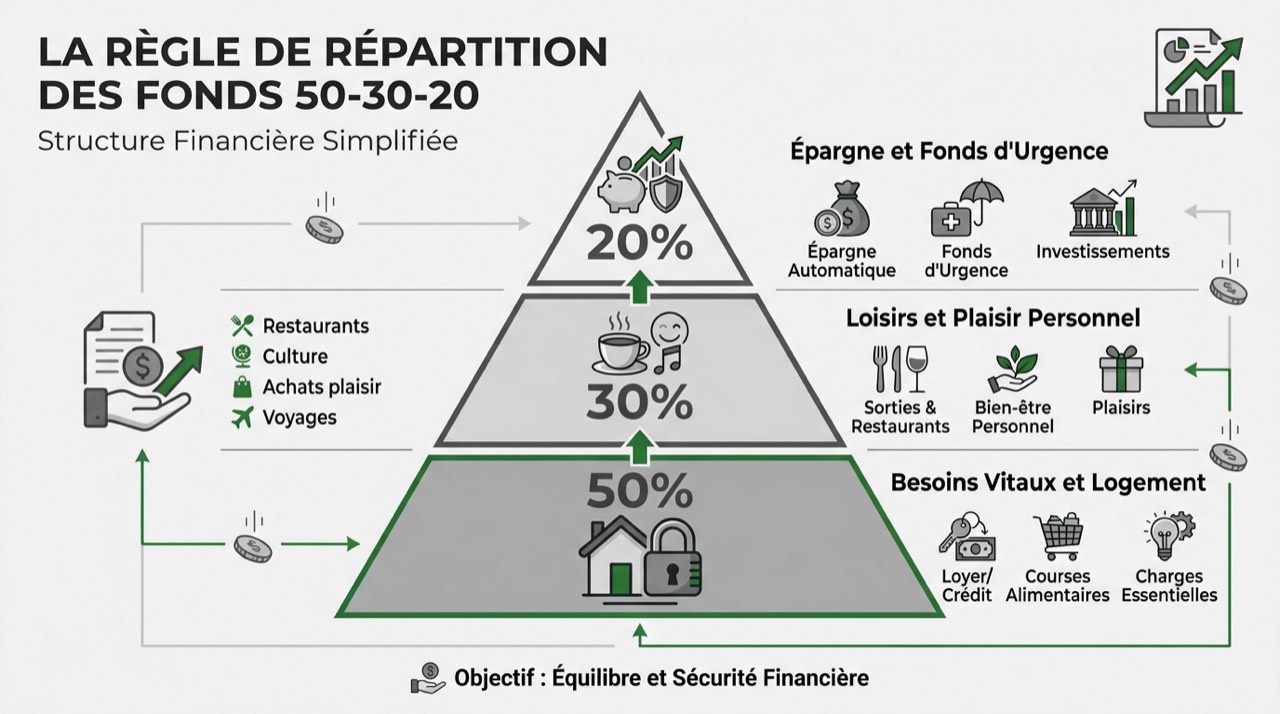
La règle 50/30/20, popularisée par Elizabeth Warren, permet de structurer vos revenus nets sans calculs complexes. C'est le socle d'une gestion saine.
Allouer 50% aux besoins vitaux et au logement
Priorisez les charges incompressibles comme le loyer ou le crédit immobilier. Ajoutez les courses alimentaires de base. Cette moitié de budget assure votre sécurité au quotidien.
Définissez le périmètre des besoins primaires avec rigueur. Le chauffage et l'eau entrent dans cette catégorie. Ne confondez pas besoin vital et envie de confort superflu. Restez honnête avec vos chiffres pour réussir.
Si ce poste dépasse 50%, cherchez des solutions. Réduire ses factures d'énergie ou renégocier ses contrats devient alors une priorité absolue.
Consacrer 30% aux loisirs et au plaisir personnel
Budgétisez les sorties et les restaurants sans frustration. Cette enveloppe sert à maintenir votre vie sociale. Elle est nécessaire pour tenir vos efforts sur la durée.
Allouez une somme fixe pour votre bien-être personnel. Que ce soit pour un livre ou un massage. Une gestion trop stricte mène souvent à l'abandon du suivi.
Voici les dépenses typiques à inclure dans cette catégorie :
- Restaurants et cafés
- Abonnements culturels ou sportifs
- Achats plaisir non essentiels
- Sorties entre amis ou voyages
Flécher 20% vers l'épargne et le fonds d'urgence
Automatisez le virement vers votre livret A dès la réception du salaire. C'est la technique de "se payer en premier". Vous ne dépensez que ce qui reste après.
Prévoyez les imprévus majeurs comme une panne de voiture. Un fonds d'urgence de trois mois de salaire est l'objectif idéal. Cela vous protège contre les coups durs de la vie. La sérénité n'a pas de prix.
Une fois ce socle bâti, dirigez vos 20% vers des investissements. Préparez votre avenir en plaçant votre argent intelligemment.
Gestion des finances partagees et des revenus irreguliers
Au-delà du budget individuel, certaines situations demandent une organisation plus spécifique, notamment lorsqu'on vit à plusieurs ou sans salaire fixe.
Équilibrer les comptes en couple ou en colocation
Répartissez les frais communs équitablement selon les revenus de chacun. Utilisez un tableau partagé pour éviter les non-dits. La transparence renforce la confiance au sein du foyer.
Gérez un compte joint sans perdre votre autonomie financière. Gardez chacun un compte personnel pour vos dépenses privées. C'est le secret d'une entente durable sur l'argent. Définissez clairement ce qui est commun ou non.
Un point mensuel rapide permet d'ajuster les virements. Cela évite les mauvaises surprises lors du paiement du loyer ou des charges.
Stabiliser votre trésorerie malgré des revenus fluctuants
Lissez vos revenus si vous êtes indépendant ou freelance. Calculez une moyenne sur les douze derniers mois. Versez-vous un salaire fixe identique chaque mois pour stabiliser votre train de vie.
Calculez la moyenne de vos revenus sur 12 mois et versez-vous un salaire fixe identique pour lisser votre trésorerie efficacement.
Créez une réserve de sécurité pour les mois creux. Mettez de côté les surplus lors des périodes fastes. Cette épargne tampon amortit les variations de votre activité professionnelle. Ne dépensez jamais tout votre chiffre d'affaires.
Ajustez votre budget prévisionnel chaque trimestre. Cette révision régulière permet de rester réaliste face à la réalité de votre marché actuel.
Outils et astuces pour améliorer votre suivi
Pour maintenir cette rigueur sur la durée, le choix des bons outils et quelques réflexes d'optimisation feront toute la différence.
Choisir entre tableur personnalisé et application bancaire
Le tableur Excel offre une flexibilité totale pour vos catégories, et un générateur de formules Excel vous fait gagner du temps sur les calculs automatiques. Les applications mobiles privilégient souvent la rapidité au détriment de la personnalisation. Un logiciel ouvert s'adapte précisément à vos besoins spécifiques.
La sécurité de vos données financières reste un point majeur. Certaines applications exigent un accès direct à vos comptes. Un fichier Excel stocké localement garantit une confidentialité absolue pour vos finances privées.
| Critère | Tableur Excel | App Mobile | Verdict |
|---|---|---|---|
| Personnalisation | Totale | Limitée | Excel |
| Rapidité de saisie | Manuelle | Élevée | App |
| Sécurité des données | Maximale | Variable | Excel |
| Coût | Gratuit | Abonnement | Excel |
| Automatisation | Faible | Élevée | App |
| Analyse graphique | Avancée | Standard | Excel |
Nettoyer les dépenses superflues grâce à la visualisation
Les graphiques permettent de repérer immédiatement les gaspillages. Un diagramme circulaire illustre quel poste dévore votre budget mensuel. Cette vision globale est bien plus percutante qu'un simple alignement de chiffres noirs sur blanc.
Supprimez les contrats inutiles après avoir audité votre tableau. Les assurances en doublon et les options jamais utilisées doivent disparaître. Avant de signer une résiliation, vérifiez vos droits en matière de consommation pour résilier au bon moment. Chaque résiliation renforce votre épargne.
Automatisez l'exportation de vos relevés bancaires pour gagner un temps précieux. Moins la saisie manuelle est pénible, plus vous resterez fidèle à votre routine.
Grâce à un suivi rigoureux et à la règle 50/30/20, vous reprenez enfin le contrôle sur vos finances. Utilisez dès maintenant votre tableau pour budget mensuel afin d'automatiser votre épargne et d'anticiper vos projets futurs. Agissez aujourd'hui pour transformer votre sérénité financière en une réalité durable.